Tình hình của các ngân hàng nhỏ đặc biệt nghiêm trọng ở các khu vực kém phát triển hơn, như tỉnh Liêu Ninh, nơi đại dịch Covid-19 và các đợt kiểm dịch sau đó đã gây ra thiệt hại lớn về tài chính khu vực và nhiều khoản nợ xấu trong quá trình này.
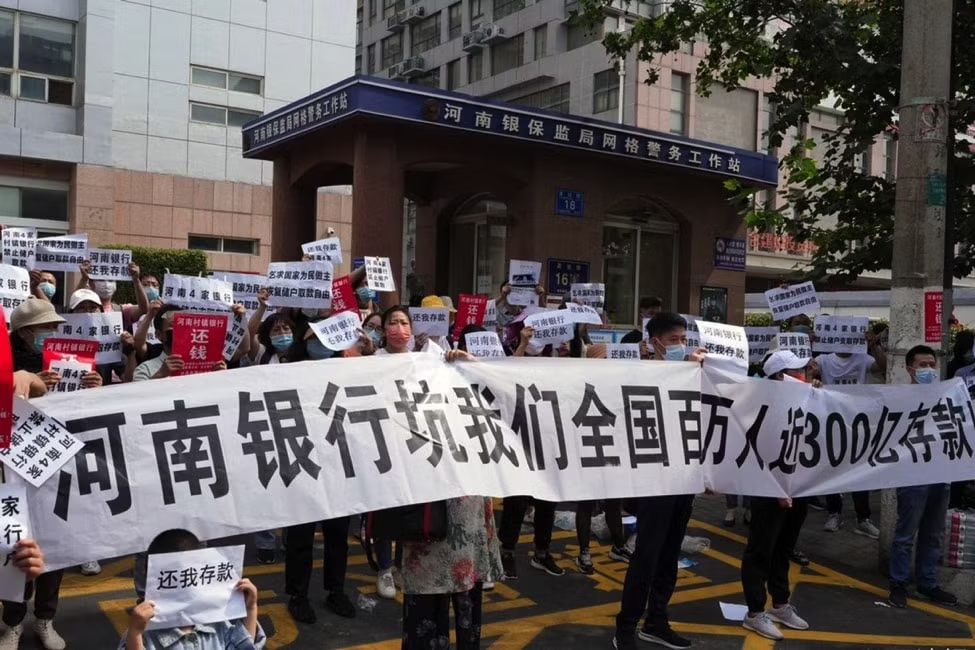
Những người biểu tình yêu cầu trả lại tiền của họ trước chi nhánh Hà Nam của Ủy ban Điều tiết Bảo hiểm và Ngân hàng Trung Quốc ở thành phố Trịnh Châu, tỉnh Hà Nam, Trung Quốc. Ảnh: Weibo.
Xiao Yuanqi, Phó Chủ tịch Ủy ban Điều tiết Bảo hiểm Ngân hàng Trung Quốc (CBIRC), cho biết tuần trước rằng rủi ro tài chính liên quan đến các ngân hàng vừa và nhỏ (SMB) nhìn chung có thể kiểm soát được, nhưng các vấn đề vẫn tồn tại và một số người cho vay bị nghi ngờ phạm tội.
Một cuộc khủng hoảng tiền mặt lớn gần đây tại bốn ngân hàng nông thôn ở Hà Nam đã làm nổi bật tính dễ bị tổn thương của những người cho vay ở nông thôn, và tỉnh miền Trung Trung Quốc cũng không phải là ngoại lệ.
Tỉnh Liêu Ninh ở phía đông bắc Trung Quốc là hình ảnh thu nhỏ bản chất bấp bênh của hệ thống ngân hàng khu vực của Trung Quốc và được CBIRC mô tả là khu vực “bị ảnh hưởng nặng nề nhất bởi rủi ro tài chính”.
Theo một cuộc họp báo của CBIRC vào tháng 5, hành động kỷ luật và các biện pháp cưỡng chế hình sự đã được thực hiện đối với 63 giám đốc điều hành của SMB kể từ năm ngoái. Tỉnh có 75 SMB, bao gồm các ngân hàng thương mại ở thành phố và ngân hàng nông thôn.
Theo các chuyên gia, trong những năm qua, nhiều tổ chức cho vay nhỏ của Trung Quốc đã tự do phát hành các khoản vay cho các công ty địa phương lớn với việc kiểm tra tín dụng lỏng lẻo hoặc không hề kiểm tra tín dụng, tạo ra khả năng tham nhũng, đồng thời gắn tính thanh khoản của họ với sức khỏe tài chính của một số công ty nhất định.
Một kiểm toán viên có trụ sở tại Liêu Ninh cho biết: “Một khi các công ty này không còn khả năng trả lãi, các ngân hàng này sẽ hết tiền mặt ngay lập tức.”
Đôi khi tin đồn về tình trạng khan vốn đã xuất hiện tại các ngân hàng nhỏ ở Liêu Ninh kể từ năm 2019. Tỷ lệ nợ xấu - đo lường tỷ lệ các khoản vay ngân hàng không được hoàn trả - trong lĩnh vực tài chính của Liêu Ninh là 5,11% vào năm 2020 trong khi tỷ lệ chung của các ngân hàng thương mại ở Trung Quốc chỉ là 1,91% trong cùng năm 2020.
Chính quyền tỉnh Liêu Ninh đã cố gắng hạn chế rủi ro bằng cách hợp nhất các ngân hàng nhỏ thành một công ty cho vay duy nhất thuộc sở hữu của chính phủ.
Lần đầu tiên được công bố vào tháng 1 năm ngoái, mục tiêu là sáp nhập 12 trong số 15 ngân hàng thương mại thành phố trên địa bàn tỉnh, chỉ còn lại ba ngân hàng lớn nhất. Năm tháng sau, giai đoạn đầu tiên của kế hoạch được thực hiện với sự ra đời của Ngân hàng Liaoshen, ngân hàng này đã tiếp nhận Ngân hàng Liêu Dương và Ngân hàng Duyên hải Yingkou.
Nhưng hiệu quả của việc sáp nhập vẫn còn nhiều nghi vấn. Báo cáo thường niên đầu tiên của ngân hàng mới cho thấy năm ngoái doanh thu của ngân hàng là âm 475 triệu nhân dân tệ (70,8 triệu USD), với khoản lỗ ròng là 1,19 tỷ nhân dân tệ. Tỷ lệ nợ xấu là 6,02%.
Nguồn tin kiểm toán cho biết, giai đoạn hai của kế hoạch dự kiến sẽ diễn ra trong năm nay, với việc Ngân hàng Huludao và Ngân hàng Chaoyang hợp nhất. Nhưng vẫn chưa rõ liệu nó có được tiến hành hay không.
Nguồn tin cho biết: “Không ai biết liệu việc sáp nhập có hiệu quả hay không, về cơ bản nó đang trì hoãn rủi ro thông qua phát hành trái phiếu chính phủ.”
Chính phủ Liêu Ninh đã phát hành ba đợt trái phiếu mục đích đặc biệt để tái cấp vốn cho các doanh nghiệp vừa và nhỏ kể từ năm ngoái. Vòng đầu tiên trị giá 10 tỷ nhân dân tệ vào tháng 5 năm 2021 được sử dụng cho sự ra mắt của Ngân hàng Liaoshen.
Đợt phát hành thứ hai trị giá 9,6 tỷ nhân dân tệ vào tháng 9 năm ngoái nhằm bổ sung vốn cho 30 hợp tác xã tín dụng nông thôn và 7 ngân hàng nông thôn. Trong khi khoản thứ ba, tổng cộng 13,5 tỷ vào tháng 4, là của năm ngân hàng thành phố khác.
Cơ quan xếp hạng tín nhiệm Moody’s cho biết trong một báo cáo năm ngoái rằng việc phát hành những trái phiếu như vậy sẽ khiến chính quyền địa phương chịu rủi ro trực tiếp trong lĩnh vực tài chính địa phương và họ có khả năng bị thiệt hại về các khoản đầu tư.
Amanda Du, phó chủ tịch kiêm chuyên viên tín dụng cấp cao của Moody\'s cho hay: “Các rủi ro liên quan có thể ảnh hưởng trực tiếp đến bảng cân đối kế toán của chính quyền địa phương và khu vực, đặc biệt là đối với các khu vực căng thẳng về tài chính và đối mặt với rủi ro ngân hàng lớn hơn, chẳng hạn như các tỉnh ở phía tây và đông bắc Trung Quốc.”
Trong cuộc họp báo với CBIRC hồi tháng 5, một quan chức cho biết chính quyền Liêu Ninh đang xây dựng kế hoạch thúc đẩy cải cách và giải quyết các rủi ro tài chính trong khu vực.
Theo một quan chức cho hay: “Phần lớn rủi ro tài chính ở Liêu Ninh vẫn đang hiện hữu. Tuy nhiên, với sự quan tâm của tất cả các bên, các rủi ro mới đã được ngăn chặn một cách hiệu quả và các rủi ro hiện có đang được giảm thiểu. Sẽ mất một thời gian để hạn chế rủi ro hoàn toàn ”.
Huy Hoàng (Theo SCMP)