Hội Người mù tỉnh Bình Dương mới đây phản ánh những khó khăn về việc đóng bảo hiểm xã hội cho người lao động đang làm việc tại các cơ sở xoa bóp. Theo đơn vị này, do mức lương hàng tháng thấp hơn mức lương tối thiểu vùng, nên các cơ sở xoa bóp phải đóng bù bảo hiểm xã hội cho người lao động để đạt tỷ lệ 10,5% theo quy định.
Điều này đang gây nhiều khó khăn, trở ngại để duy trì hoạt động, tạo công ăn việc làm và giúp người mù ổn định cuộc sống, vươn lên hòa nhập cộng đồng xã hội.
Trước thực tế này, Hội người mù Bình Dương kiến nghị Bộ Tài chính xem xét tham mưu có chính sách ưu tiên miễn thuế đối với các cơ sở sản xuất (như tăm, chổi và các mặt hàng thủ công) của Hội; đồng thời xem xét miễn hoặc giảm thuế tiêu thụ đặc biệt đối với các cơ sở xoa bóp do Hội tổ chức, quản lý.
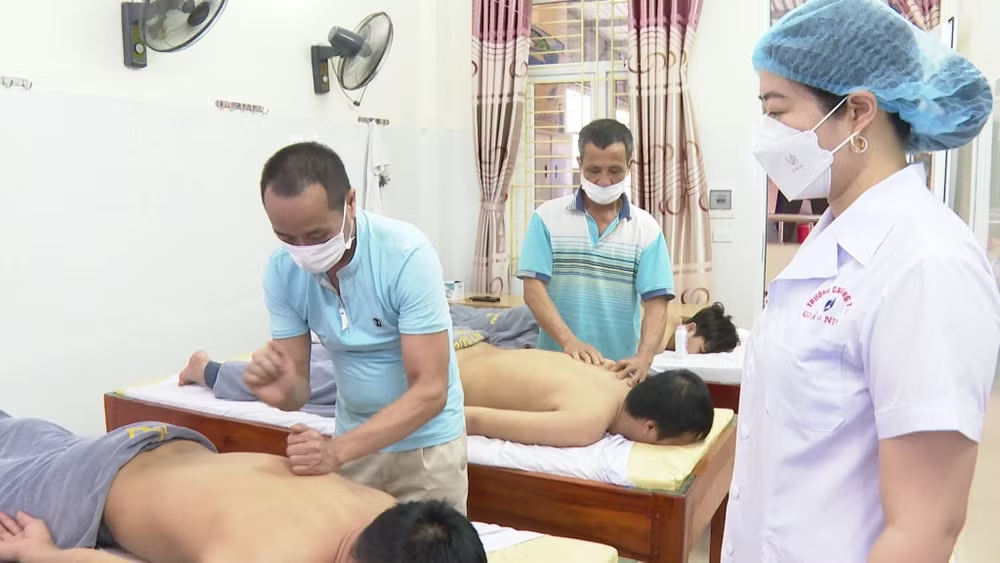
Ảnh minh họa. (Nguồn: ST)
Liên quan tới việc kiến nghị miễn thuế đối với các cơ sở sản xuất (như tăm, chổi và các mặt hàng thủ công), Bộ Tài chính cho biết: Hiện, ưu đãi thuế được quy định tại các Luật thuế và thuộc thẩm quyền của Quốc hội.
Theo Bộ Tài chính, chính sách ưu đãi thuế hiện hành áp dụng thống nhất trên cả nước, bình đẳng giữa các doanh nghiệp, tổ chức hoạt động đầu tư sản xuất kinh doanh tại Việt Nam, không phân biệt giữa đầu tư trong nước và đầu tư nước ngoài.
Các Luật thuế hiện hành quy định cụ thể lĩnh vực, địa bàn ưu đãi, trong đó tập trung ưu đãi vào những địa bàn có điều kiện kinh tế xã hội khó khăn, đặc biệt khó khăn và những lĩnh vực khuyến khích đầu tư như khoa học và công nghệ, công nghệ cao, xã hội hóa, nông nghiệp, môi trường...
Đối với các cơ sở sản xuất tăm, chổi và các mặt hàng thủ công của Hội Người mù tỉnh Bình Dương nếu đáp ứng các điều kiện ưu đãi về lĩnh vực, địa bàn thì được hưởng ưu đãi tương ứng theo điều kiện thực tế đáp ứng.
Ngoài ra, trong Luật thuế thu nhập doanh nghiệp (TNDN) quy định miễn thuế đối với: thu nhập từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ của doanh nghiệp có từ 30% số lao động bình quân trong năm trở lên là người khuyết tật, người sau cai nghiện, người nhiễm vi rút gây ra hội chứng suy giảm miễn dịch mắc phải ở người (HIV/AIDS) và có số lao động bình quân trong năm từ hai mươi người trở lên, không bao gồm doanh nghiệp hoạt động trong lĩnh vực tài chính, kinh doanh bất động sản.
Luật cũng quy định miễn thuế từ hoạt động dạy nghề dành riêng cho người dân tộc thiểu số, người tàn tật, trẻ em có hoàn cảnh đặc biệt khó khăn, đối tượng tệ nạn xã hội; Khoản tài trợ nhận được để sử dụng cho hoạt động giáo dục, nghiên cứu khoa học, văn hóa, nghệ thuật, từ thiện, nhân đạo và hoạt động xã hội khác tại Việt Nam.
Luật thuế TNDN cũng quy định: Áp dụng thuế suất 17% trong 10 năm, miễn thuế tối đa không quá hai năm và giảm 50% số thuế phải nộp tối đa không quá bốn năm tiếp theo đối với thu nhập của doanh nghiệp từ thực hiện dự án đầu tư mới, bao gồm: …, phát triển ngành nghề truyền thống.
Bộ Tài chính cho biết: Trong thời gian qua, trước ảnh hưởng của dịch Covid-19 và tác động của các vấn đề kinh tế, chính trị quốc tế đã ảnh hưởng nghiêm trọng đến sự phát triển kinh tế - xã hội của đất nước, hoạt động sản xuất kinh doanh của doanh nghiệp và đời sống của người dân.
Theo chức năng quản lý, Bộ Tài chính đã chủ động nghiên cứu, đề xuất, trình cấp có thẩm quyền cũng như ban hành theo thẩm quyền các văn bản quy phạm pháp luật để thực hiện các giải pháp trong lĩnh vực tài chính, đặc biệt là các giải pháp về gia hạn, miễn, giảm các khoản thuế, phí, lệ phí và tiền thuê đất và tiền thuê đất; miễn, giảm các khoản thuế TNDN, thuế giá trị gia tăng, thuế thu nhập cá nhân, thuế nhập khẩu, thuế bảo vệ môi trường, cùng nhiều khoản phí, lệ phí và tiền thuê đất để hỗ trợ doanh nghiệp (trong đó bao gồm cả các cơ sở sản xuất tăm, chổi và các mặt hàng thủ công khác…), người dân và nền kinh tế.
Về kiến nghị xem xét miễn hoặc giảm thuế tiêu thụ đặc biệt đối với các cơ sở xoa bóp, Bộ Tài chính khẳng định: Luật thuế tiêu thụ đặc biệt (TTĐB) không quy định giảm thuế, miễn thuế đối với hàng hóa, dịch vụ thuộc đối tượng chịu thuế TTĐB. Về thẩm quyền, việc thực hiện điều chỉnh thuế suất thuế TTĐB thuộc thẩm quyền của Quốc hội nên phải trình Quốc hội xem xét, quyết định.
Hiện nay, dự án Luật thuế TTĐB (sửa đổi) đã được đưa vào Chương trình xây dựng luật, pháp lệnh năm 2025, bổ sung vào Chương trình xây dựng luật, pháp lệnh năm 2024, trình Quốc hội cho ý kiến tại kỳ họp thứ 8 (tháng 10/2024) và thông qua tại kỳ họp thứ 9 (tháng 5/2025). Về kiến nghị này, Bộ Tài chính sẽ phối hợp với các Bộ, ngành để nghiên cứu tổng hợp trong quá trình xây dựng dự án Luật thuế TTĐB (sửa đổi).