Vay 30 năm mua nhà trả góp, cả đời đi làm chỉ để trả nợ

(CLO) Theo lời một nhân viên môi giới bất động sản “có tâm”, nếu vay mua nhà trả góp trong thời hạn quá dài, khách hàng sẽ phải đối mặt với việc “cả đời đi làm chỉ để trả nợ”.

Có trong tay 500 triệu đồng, chị Hoài Thương (SN 1991, quê Hải Dương) có ý định mua một căn hộ trả góp tại Hà Nội. Theo ý định ban đầu, chị Thương sẽ mua căn hộ 1 phòng ngủ, diện tích thông thủy là 45m2. Giá căn hộ là 1,5 tỷ đồng, tương đương 33,5 triệu đồng/m2.

Với 500 triệu đồng sẵn có, chị Thương dự tính sẽ trả trước 30% giá trị căn hộ, 70% còn lại sẽ trả góp trong 30 năm.

Nếu vay mua nhà trả góp trong thời hạn quá dài, khách hàng sẽ phải đối mặt với việc “cả đời đi làm chỉ để trả nợ”.

Nếu vay mua nhà trả góp trong thời hạn quá dài, khách hàng sẽ phải đối mặt với việc “cả đời đi làm chỉ để trả nợ”.

Tuy nhiên, trong buổi đi khảo sát, anh T. nhân viên môi giới tại dự án này cho biết: Nếu có khả năng tài chính mạnh, thu nhập trên 50 triệu đồng/tháng, chị nên mua nhà trả góp trong 5 năm. Đây là khoảng thời gian phù hợp cho trả góp, lãi suất không bị độn lên quá cao.

Tuy nhiên, nếu vay trong thời hạn quá dài, trên 10 năm, chị Thương sẽ phải chấp nhận rủi ro, thậm chí có thể mất trắng nhà.

Phân tích rõ hơn về điều này, T. nói: Hiện nay, chị 30 tuổi. Nếu chị vay mua nhà trong thời hạn 30 năm, tức là phải đến năm 60 tuổi, mới hết nợ. Như vậy, cả đời chị đi làm chỉ để trả nợ tiền mua nhà.

“Đó là còn chưa kể, trong 30 năm, cuộc sống sẽ thay đổi, sẽ có rủi ro về việc làm, sức khỏe, ảnh hưởng tới tiến độ trả tiền lãi ngân hàng hàng tháng. Trong trường hợp chị không thanh toán được, nguy cơ mất trắng nhà là điều hiển nhiên”, T. chia sẻ.

Phân tích rõ hơn về trường hợp của chị Thương, T. nói: Giá trị căn hộ là 1,5 tỷ đồng, chị Thương xác định sẽ trả trước 30% giá trị căn hộ, tức là khoảng 500 triệu đồng, 70% còn lại là vay ngân hàng, tương đương là 1 tỷ đồng. 

Trong trường hợp chị Thương có nhu cầu vay 30 năm, số tiền gốc sẽ được chia đều cho 360 tháng, tức là khoảng 2,8 triệu đồng/tháng.

Nếu lãi suất vay mua nhà là 10%/năm, mỗi tháng chị Thương sẽ phải gánh thêm 9,5 triệu đồng tiền lãi, cộng với tiền gốc 2,8 triệu đồng. Như vậy, trong vài năm đầu tiên, chị Thương sẽ phải trả trên 10 triệu đồng cả gốc lẫn lãi.

“Tiền lãi sẽ được tính dựa trên tổng dư nợ. Đương nhiên, càng về sau, tiền lãi sẽ ít dần. Tuy nhiên, nhìn chung, với mức trả góp cả lãi và gốc trên 10 triệu đồng/tháng là cao. Do đó, chị có thể suy nghĩ tới sự lựa chọn dự án khác, vừa túi tiền hơn, hoặc thuê nhà ở lâu dài. Hiện tại, chỉ cần bỏ ra 6 - 7 triệu đồng, chị thừa sức thuê được 1 căn hộ 2 phòng ngủ, full nội thất”, T. quả quyết.

Đồng tình với quan điểm này, ông Nguyễn Thanh Tuấn, chuyên gia bất động sản đánh giá: Nếu mua nhà trả góp, khách hàng nên cân nhắc số tiền vay, và thời hạn vay.

Theo ông Tuấn, số tiền vay trả góp “an toàn” nằm trong khoảng 20% - 30% giá trị căn hộ. Và thời hạn vay nên dưới 10 năm, trong đó 5 năm đầu tiên là hợp lý.

Ông Tuấn cảnh báo: Không thể phủ nhận, việc mua nhà trả góp mang lại nhiều cơ hội cho người dân, nhất là người có thu nhập vừa phải có thể sở hữu nhà trước dự tính. 

Đặc biệt, trong bối cảnh dịch bệnh bùng phát như hiện nay, các chủ đầu tư đã ồ ạt tung ra các chương trình ưu đãi lãi suất, hỗ trợ lãi suất, mùa nhà tặng xe, tặng vàng...

Đồng thời, lãi suất cho vay ngân hàng đang thấp kỷ lục. Thậm chí, nhiều ngân hàng áp dụng mức lãi suất rất thấp, chỉ từ 5% - 6%, để kích cầu thị trường. Dù vậy, các chương trình ưu đãi lãi suất mua nhà, thường đi kèm điều kiện, điều chỉnh lại lãi suất theo thị trường.

“Có nhiều trường hợp người mua nhà không suy tính tương lai, điều này sẽ tạo ra rủi ro cho cả người mua, lẫn hệ thống ngân hàng”, ông Tuấn nói.

Theo Ngân hàng Nhà nước: Trong 3 năm gần đây, dư nợ tín dụng, đặc biệt là nợ xấu liên quan tới bất động sản có xu hướng gia tăng.

Cụ thể, ước tính tới cuối tháng 3/2021, dư nợ tín dụng đối với lĩnh vực bất động sản bất động sản đạt khoảng 1,85 triệu tỷ đồng, tăng 3% so với tháng 12/2020. Tín dụng bất động sản chiếm tỷ trọng gần 20% trong tổng dư nợ nền kinh tế, với tỷ lệ nợ xấu 1,8%. 

Đáng chú ý, dư nợ tín dụng tiêu dùng/tự sử dụng bất động sản đạt 1.183.873 tỷ đồng, chiếm 64,5% dư nợ tín dụng lĩnh vực  bất động sản, chiếm tỷ trọng 12,79% tổng dư nợ đối với nền kinh tế.

Theo đại diện của Ngân hàng Nhà nước (NHNN): Vừa qua có hiện tượng đầu cơ lướt sóng tại BĐS tại một số địa phương có ban hành khung giá đất mới. NHNN sẽ kiểm soát chặt chẽ dòng tín dụng chảy vào kênh này. Tương tự, NHNN cũng sẽ kiểm soát dòng tín dụng chảy vào chứng khoán, dù con số hơn 45 nghìn tỷ dư nợ chứng khoán trên tổng tín dụng gần 9,5 triệu tỷ không phải là con số cao.
Xem thêm

MICE cuối năm vào mùa, FLC Hạ Long đón cơ hội từ dòng khách quốc tế

MICE cuối năm vào mùa, FLC Hạ Long đón cơ hội từ dòng khách quốc tế

9 tháng đầu năm 2026, du lịch Quảng Ninh đón 18,8 triệu lượt khách, trong đó có 4,21 triệu lượt khách quốc tế, tiến gần mục tiêu 5,2 triệu khách quốc tế cả năm. Bước vào mùa cao điểm cuối năm, nhu cầu tổ chức hội nghị, sự kiện kết hợp nghỉ dưỡng từ các thị trường quốc tế gia tăng, mở ra dư địa phát triển cho phân khúc MICE. Trong bối cảnh đó, FLC Hạ Long đang ghi dấu ấn với hàng chục đoàn khách doanh nghiệp từ Ấn Độ, Trung Quốc, đồng thời mở rộng kết nối tới các thị trường Trung Á và Đông Âu.

Chọn nơi an cư từ nhu cầu chăm sóc sức khỏe, các gia đình tìm thấy bến đỗ tại Vinhomes Sài Gòn Park

Chọn nơi an cư từ nhu cầu chăm sóc sức khỏe, các gia đình tìm thấy bến đỗ tại Vinhomes Sài Gòn Park

Với hạ tầng y tế hiện đại cùng không gian sinh thái rộng lớn ngay nội khu, Vinhomes Sài Gòn Park tại phía Tây Bắc TP. HCM tạo điều kiện để cư dân chủ động chăm sóc sức khỏe ở mọi lứa tuổi. Bệnh viện gần nhà giúp các gia đình giảm áp lực di chuyển, thuận tiện thăm khám và an tâm hơn trước những nhu cầu y tế phát sinh.

Tương lai khu công nghiệp: Từ "ốc đảo" sản xuất sang hệ sinh thái cộng sinh

Tương lai khu công nghiệp: Từ "ốc đảo" sản xuất sang hệ sinh thái cộng sinh

Tương lai của sản xuất toàn cầu không còn nằm ở những nhà máy đứng độc lập, mà là mắt xích trong một hệ sinh thái. Ở đó, hạ tầng xanh, công nghệ số và giá trị con người cùng cộng sinh, định hình chuẩn mực mới thu hút đầu tư. Tiên phong hiện thực hóa tư duy này, MEYINPARK Hưng Yên chuyển mình ngoạn mục từ một Industrial Park thuần túy trở thành "PURE Ecosystem", mở ra tâm điểm hội tụ mới của dòng vốn FDI thế hệ mới tại Việt Nam

Bất động sản bước vào cuộc chơi mới: Doanh nghiệp nào còn giữ được lợi thế?

Bất động sản bước vào cuộc chơi mới: Doanh nghiệp nào còn giữ được lợi thế?

(CLO) Sau nhiều chu kỳ thăng trầm, thị trường bất động sản Việt Nam đang bước vào giai đoạn tái cấu trúc sâu rộng. Khi lợi thế quỹ đất và quy mô không còn bảo đảm thành công, doanh nghiệp buộc phải thay đổi chiến lược vốn, sản phẩm và năng lực quản trị để không bị bỏ lại phía sau.

Tâm điểm đầu tư đón nhịp phát triển mới của Đà Nẵng

Tâm điểm đầu tư đón nhịp phát triển mới của Đà Nẵng

Đà Nẵng đang ghi nhận đà tăng trưởng tích cực về kinh tế, đầu tư và du lịch, tạo thêm dư địa cho thị trường bất động sản, đặc biệt tại các khu vực trung tâm. Trong bối cảnh đó, những dự án căn hộ có khả năng kết hợp nhu cầu an cư, nghỉ dưỡng và khai thác cho thuê như Capital Square thu hút sự quan tâm nhờ lợi thế vị trí bên sông Hàn, kết nối đô thị và hệ tiện ích tích hợp.

Bất động sản du lịch Gia Lai trước chu kỳ mới: Góc nhìn từ TS. Trần Du Lịch

Bất động sản du lịch Gia Lai trước chu kỳ mới: Góc nhìn từ TS. Trần Du Lịch

Từ kinh nghiệm phát triển du lịch tại Đà Nẵng, Nha Trang đến những chuyển động mới của Gia Lai, thị trường bất động sản nghỉ dưỡng đang cho thấy vai trò ngày càng quan trọng của hệ sinh thái điểm đến. Theo TS. Trần Du Lịch, bất động sản du lịch không thể tự tạo ra giá trị nếu thiếu một hệ sinh thái du lịch hoàn chỉnh và những nhà đầu tư có năng lực tổ chức, vận hành.

Thị trường nhà xưởng xây sẵn ở trạng thái hấp thụ cao: Hưng Yên là điểm sáng nổi bật

Thị trường nhà xưởng xây sẵn ở trạng thái hấp thụ cao: Hưng Yên là điểm sáng nổi bật

Liên tục tăng trưởng thu hút FDI, nhu cầu bất động sản công nghiệp Việt Nam bùng nổ, tập trung ở nhóm tập đoàn công nghệ cao, điện tử và bán dẫn. Chịu áp lực về tốc độ đưa sản phẩm ra thị trường, khối doanh nghiệp này đòi hỏi mặt bằng sản xuất chuẩn hóa, pháp lý hoàn thiện để sẵn sàng vận hành ngay. Trước yêu cầu đó, mô hình nhà xưởng xây sẵn (RBF) trở thành giải pháp chiến lược, trong đó Hưng Yên nổi lên là điểm sáng hàng đầu tại phía Bắc.

Hải Phòng: Đẩy nhanh tiến độ triển khai các dự án nhà ở xã hội

Hải Phòng: Đẩy nhanh tiến độ triển khai các dự án nhà ở xã hội

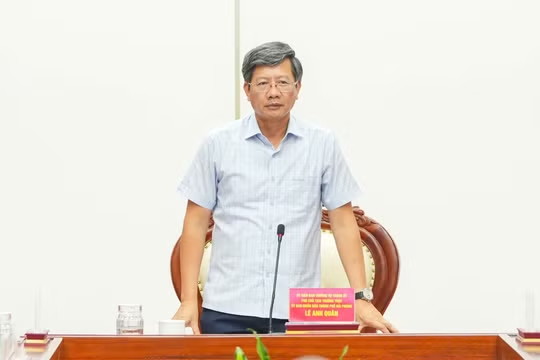
(CLO) Ngày 2/11, Phó Chủ tịch Thường trực UBND thành phố Hải Phòng Lê Anh Quân đã chủ trì buổi kiểm tra thực địa và làm việc với các sở, ngành, địa phương cùng các đơn vị liên quan để đánh giá tình hình triển khai các dự án nhà ở xã hội, nhà ở công nhân, nhà ở cho thuê và công tác cải tạo chung cư cũ trên địa bàn thành phố.

Khách quốc tế có thể đạt 40 triệu lượt, nguồn cung condotel vẫn hụt xa nhu cầu

Khách quốc tế có thể đạt 40 triệu lượt, nguồn cung condotel vẫn hụt xa nhu cầu

(CLO) Lượng khách quốc tế đến Việt Nam được dự báo có thể chạm mốc 30–40 triệu lượt, cùng khoảng 160 triệu lượt khách nội địa cao cấp mỗi năm vào năm 2030. Trong khi đó, nguồn cung condotel hiện hữu mới đáp ứng khoảng 1/3 nhu cầu, cho thấy dư địa phát triển lớn của thị trường bất động sản du lịch.

Thái Nguyên: Khởi công 5 công trình, dự án quy mô lớn nhân kỷ niệm 195 năm thành lập tỉnh

Thái Nguyên: Khởi công 5 công trình, dự án quy mô lớn nhân kỷ niệm 195 năm thành lập tỉnh

(CLO) Ngày 29/10, tỉnh Thái Nguyên đồng loạt tổ chức khởi công 5 công trình, dự án quy mô lớn, thiết thực chào mừng kỷ niệm 195 năm thành lập tỉnh (4/11/1831 - 4/11/2026), hưởng ứng Festival Trà Quốc tế - Thái Nguyên năm 2026, tạo động lực thúc đẩy phát triển kinh tế - xã hội và bảo đảm an sinh trên địa bàn.

Đông Nam Á thừa nhiều nhà ở nhưng người trẻ khó mua

Đông Nam Á thừa nhiều nhà ở nhưng người trẻ khó mua

(CLO) Tại nhiều thị trường Đông Nam Á, hàng chục nghìn căn nhà vẫn chưa tìm được người mua, trong khi người trẻ chật vật tìm nơi ở phù hợp với thu nhập. Nghịch lý này phản ánh sự lệch pha giữa nguồn cung bất động sản và nhu cầu nhà ở thực tế.

Cỡ chữ bài viết: